Le vrai coût d’un impact n’est pas la franchise, mais son inscription dans votre historique d’assuré.
- Déclarer un bris de glace, même sans malus, vous enregistre comme sinistré dans le fichier AGIRA, ce qui peut influencer votre futur contrat.
- La technologie embarquée (caméras ADAS) a rendu le remplacement beaucoup plus complexe et coûteux qu’une simple pose de vitre, à cause de la recalibration obligatoire.
Recommandation : Analysez la position et la taille de l’impact. Si une réparation est légalement impossible, le remplacement via l’assurance est inévitable ; dans les autres cas, une réparation hors assurance peut préserver votre « capital sinistralité ».
La petite étoile est apparue sur votre pare-brise. Un gravillon, un choc anodin, et voilà le dilemme : faut-il appeler son assurance, tenter une réparation rapide, ou espérer que l’impact ne bouge pas ? La réponse commune est simple : « la réparation coûte moins cher que le remplacement » et « le bris de glace n’entraîne pas de malus ». Si ces affirmations sont techniquement vraies, elles masquent une réalité plus complexe. En tant que courtier, mon rôle est de vous montrer les coulisses du calcul, celles que ni votre garagiste ni votre assureur ne détailleront spontanément.
La véritable question n’est pas seulement de comparer le prix d’une injection de résine à celui d’une franchise. L’enjeu stratégique est de préserver votre « capital sinistralité ». Chaque déclaration, même non responsable, est une ligne sur votre relevé d’information. Accumulées, elles peuvent faire de vous un client « à risque », entraînant des hausses de franchise, voire un non-renouvellement de contrat à l’échéance. Le choix n’est donc pas binaire, c’est un arbitrage de risque entre un coût immédiat maîtrisé et la préservation de votre profil d’assuré sur le long terme.
Cet article n’est pas un simple guide de réparation. C’est une feuille de route pour un arbitrage éclairé. Nous allons analyser ensemble les critères légaux qui rendent parfois la réparation impossible, décortiquer l’impact réel d’une déclaration sur votre dossier, évaluer les risques d’une réparation « maison », et comprendre les coûts cachés liés aux technologies modernes comme les aides à la conduite (ADAS). L’objectif : vous donner toutes les clés pour prendre la décision la plus rentable, non pas pour aujourd’hui, mais pour les années à venir.
Pour vous guider dans cet arbitrage complexe, nous avons structuré cet article en plusieurs points d’analyse clés. Chaque section aborde un aspect crucial de la décision, vous permettant de peser le pour et le contre avec une vision d’expert.
Sommaire : L’arbitrage complet entre réparation et remplacement de pare-brise
- Pourquoi un impact dans le champ de vision conducteur interdit toute réparation résine ?
- Déclarer un bris de glace : est-ce que cela compte comme un sinistre responsable ?
- Réparer son pare-brise soi-même avec un kit à 15 € : fausse bonne idée ?
- Le choc thermique dégivrage/chauffage : comment il transforme un impact en fissure irréversible
- Centre spécialisé ou concessionnaire : qui calibre le mieux les caméras après remplacement ?
- Garage agréé ou libre choix : la loi Hamon vous permet-elle vraiment d’aller où vous voulez sans avancer les frais ?
- À quel moment la désactivation des ADAS devient-elle nécessaire pour la sécurité ?
- Tiers payant assurance auto : comment ne rien avancer lors d’un sinistre responsable ou non ?
Pourquoi un impact dans le champ de vision conducteur interdit toute réparation résine ?
Avant même d’envisager un calcul financier, la première question est d’ordre légal. Votre liberté de choix entre réparation et remplacement s’arrête là où la loi commence. Un impact, même minime, situé dans le champ de vision direct du conducteur rend toute réparation à la résine formellement interdite. Cette zone, souvent appelée « zone A », est un rectangle d’environ 30 cm de large, balayé par les essuie-glaces, centré sur l’axe du volant. La raison est simple : même la meilleure des réparations laisse une légère distorsion optique. Placée dans l’axe de la vision, cette distorsion, aussi infime soit-elle, peut altérer la perception des distances et créer une fatigue visuelle, constituant un risque pour la sécurité.
Cette règle n’est pas une simple recommandation de garagiste, elle est encadrée par des normes strictes. La qualité optique des vitrages est définie selon la réglementation européenne ECE R43, qui impose des tests rigoureux. Un véhicule présentant une réparation dans cette zone sera systématiquement refusé au contrôle technique pour le motif « visibilité insuffisante ». La décision est donc nulle : si l’impact est dans cette zone, le remplacement est la seule et unique option légale. Pour évaluer la situation, trois critères sont à vérifier :
- La taille : L’impact ne doit pas excéder le diamètre d’une pièce de 2 €, soit environ 2,5 cm.
- L’emplacement : Il doit être situé hors du champ de vision direct du conducteur et à plus de 5 cm des bords du pare-brise.
- La profondeur : L’impact ne doit pas avoir traversé la première couche de verre et atteint le film plastique (PVB) intercalaire.
Si l’un de ces trois critères n’est pas rempli, la réparation est proscrite. L’arbitrage financier n’a même pas lieu d’être ; vous êtes contraint au remplacement et donc, très probablement, à une déclaration à votre assurance pour couvrir les frais.
Déclarer un bris de glace : est-ce que cela compte comme un sinistre responsable ?
C’est la question centrale pour tout assuré. La réponse est non, un bris de glace n’est pas un sinistre responsable et n’entraîne aucune application de malus sur votre coefficient de réduction-majoration. C’est la bonne nouvelle. La mauvaise, ou du moins la nuance que l’on omet souvent, est que ce sinistre n’est pas invisible pour autant. Chaque déclaration est enregistrée dans le fichier des sinistres automobiles de l’Association pour la Gestion des Informations sur le Risque en Assurance (AGIRA). Ce fichier, consultable par tous les assureurs pendant deux ans (voire cinq pour certains sinistres), dresse votre portrait de risque.
Un seul bris de glace en plusieurs années est anecdotique. Mais si vous cumulez deux ou trois sinistres, même non responsables (bris de glace, vol, vandalisme), sur une courte période, votre profil change. Vous passez de « client standard » à « client à sinistralité élevée ». Les conséquences ne sont pas immédiates, mais peuvent se faire sentir à l’échéance de votre contrat : l’assureur peut décider d’augmenter votre franchise « bris de glace », d’augmenter votre prime annuelle, ou, dans les cas extrêmes de cumul, de ne pas renouveler votre contrat. Ne pas déclarer un petit impact réparable pour une centaine d’euros, c’est donc acheter sa tranquillité et préserver son « joker sinistre » pour un événement plus grave et plus coûteux.
L’arbitrage se fait donc entre le coût immédiat de la franchise (ou de la réparation hors assurance) et le coût potentiel à long terme sur votre profil de risque. Le tableau suivant synthétise cet arbitrage :
| Aspect | Déclaration à l’assurance | Non-déclaration |
|---|---|---|
| Impact sur bonus-malus | Aucun | Aucun |
| Inscription fichier AGIRA | Oui, enregistré comme sinistre | Non |
| Coût immédiat | Franchise (0-150€) | Réparation complète (60-150€) |
| Risque long terme | Possible hausse franchise ou non-renouvellement si cumul | Aucun impact assurance |
| Tranquillité d’esprit | Gestion administrative | Garder son ‘joker’ sinistre |
La décision vous appartient : payer une franchise (souvent autour de 50-100€) et « griller » une cartouche de votre historique, ou payer une réparation de votre poche (environ 90€) et garder un dossier vierge.
Réparer son pare-brise soi-même avec un kit à 15 € : fausse bonne idée ?
Face à la perspective de payer une franchise ou de débourser près de 100 euros pour une réparation professionnelle, la tentation du kit « Do It Yourself » est grande. Pour une quinzaine d’euros, la promesse est alléchante : une réparation simple et rapide. Des produits comme les kits Rain-X promettent de réparer des éclats jusqu’à 2,5 cm en un temps record. Cependant, cette économie apparente cache souvent des risques techniques et financiers bien plus élevés. La réparation d’un pare-brise est un art de précision qui requiert deux éléments que ces kits ne peuvent garantir : l’injection sous haute pression et l’absence totale d’air et d’humidité.
Un professionnel utilise une machine qui crée d’abord un vide poussé dans l’impact pour en extraire l’air et l’humidité, puis injecte la résine sous forte pression pour s’assurer qu’elle comble les moindres micro-fissures. Un kit DIY, avec sa simple seringue manuelle, ne peut répliquer ce processus. Le résultat est souvent une réparation incomplète où des bulles d’air restent piégées. Non seulement le résultat esthétique est décevant, mais surtout, la solidité n’est pas restaurée. Pire encore, une fois qu’une résine de mauvaise qualité a été injectée et a durci, il devient impossible pour un professionnel d’intervenir. La première tentative doit être la bonne.
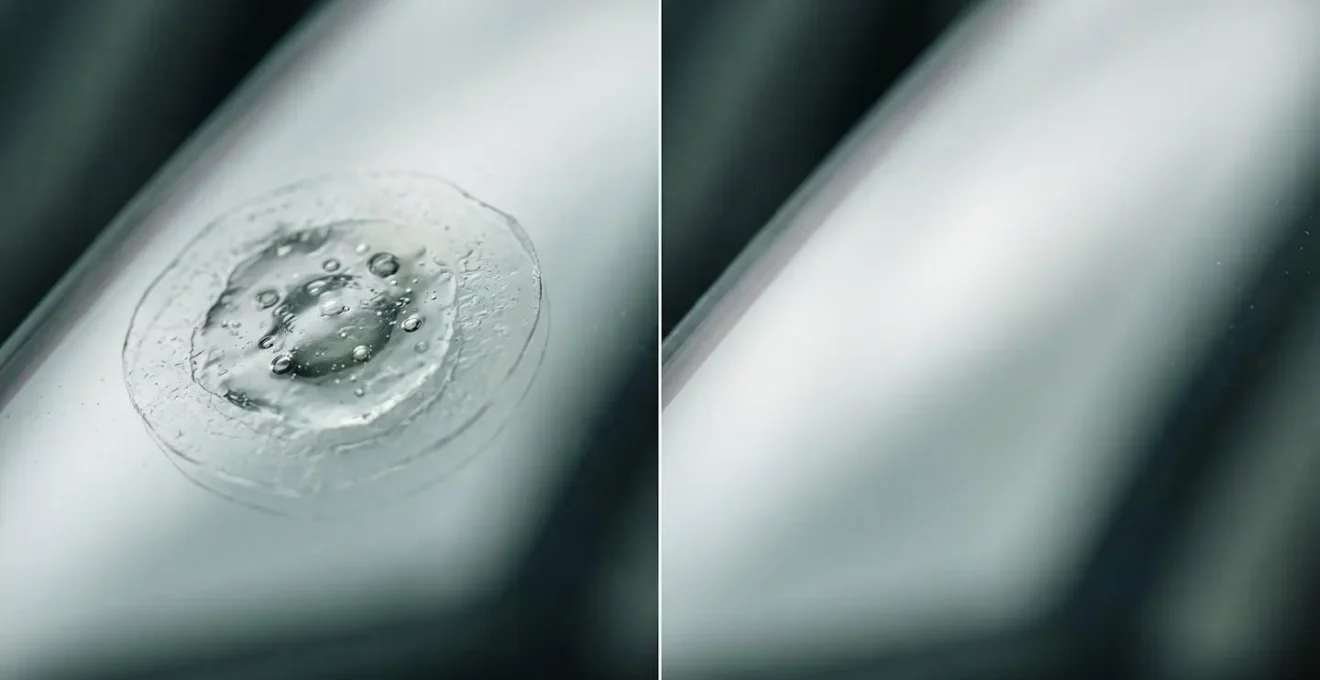
En tentant d’économiser quelques dizaines d’euros, vous prenez le risque de transformer un impact parfaitement réparable par un professionnel en un pare-brise bon pour le remplacement. L’économie de 15 € se transforme alors en une dépense de plusieurs centaines d’euros (le coût du remplacement). Comme le soulignent les experts, lorsque la résistance du vitrage est en jeu, un diagnostic professionnel est la seule approche fiable. Il saura déterminer si la réparation est viable ou si un remplacement, malheureusement, s’impose pour garantir votre sécurité.
Le choc thermique dégivrage/chauffage : comment il transforme un impact en fissure irréversible
L’impact est là, petit, discret. Vous décidez d’attendre. C’est la plus grande erreur de calcul que vous puissiez faire. Un impact non traité est une bombe à retardement, et le détonateur est le plus souvent le choc thermique. Il faut savoir qu’un pare-brise est une structure sous tension. La moindre faiblesse, comme un impact, concentre toutes les contraintes en un point. En hiver, vous activez le chauffage à pleine puissance sur un pare-brise gelé. La surface interne du verre se dilate rapidement alors que la surface externe reste contractée par le froid. Cette différence de dilatation exerce une pression immense sur le point de faiblesse : l’impact. C’est à ce moment que la petite étoile « file » et se transforme en une longue fissure.
Le phénomène est identique en été : une voiture laissée en plein soleil, un pare-brise brûlant, et vous activez la climatisation au maximum vers les aérateurs centraux. Le choc thermique est inversé, mais le résultat est le même. Les statistiques des professionnels du vitrage sont sans appel : selon une analyse, près de 84% des impacts non traités se transforment en fissure en moins de 3 semaines, principalement à cause de ces variations de température. Un problème qui aurait coûté moins de 100€ à réparer se transforme en un remplacement obligatoire, avec franchise et déclaration à l’assurance.
Agir vite n’est donc pas un slogan commercial, c’est une nécessité physique. Si vous ne pouvez pas vous rendre immédiatement chez un professionnel, il existe un protocole d’urgence pour limiter les dégâts :
- Étape 1 : Coller immédiatement une pastille de protection transparente (souvent fournie par les centres auto) sur l’impact. Cela empêche l’eau et les poussières de s’infiltrer, ce qui compromettrait la qualité de la future réparation.
- Étape 2 : En hiver, ne dirigez jamais le chauffage directement sur le pare-brise froid. Démarrez le chauffage vers le bas de l’habitacle et augmentez la température progressivement.
- Étape 3 : En été, évitez la climatisation à fond sur un pare-brise surchauffé. Préférez une baisse graduelle de la température ou orientez les aérateurs vers vous plutôt que vers le verre.
Ces gestes simples peuvent vous faire gagner un temps précieux et vous éviter de transformer une réparation simple en un remplacement coûteux.
Centre spécialisé ou concessionnaire : qui calibre le mieux les caméras après remplacement ?
Si le remplacement de votre pare-brise est inévitable, un nouveau paramètre, inexistant il y a dix ans, entre en jeu : la recalibration des systèmes d’aide à la conduite (ADAS). La caméra qui gère le freinage d’urgence, l’alerte de franchissement de ligne ou le régulateur adaptatif est située derrière le pare-brise. Changer ce dernier, même en utilisant un modèle d’origine, modifie son positionnement au micromètre près. Une recalibration est donc absolument obligatoire pour garantir son bon fonctionnement et votre sécurité. La question se pose alors : faut-il faire confiance à un centre spécialisé (type Carglass®, Mondial Pare-Brise®, etc.) ou à son concessionnaire ?
Les deux sont compétents, mais leur approche et leurs tarifs diffèrent. Le concessionnaire utilise l’équipement et les protocoles exacts du constructeur, et peut réaliser une calibration « dynamique » (en roulant) si le modèle l’exige. C’est la garantie d’une conformité parfaite, mais souvent au prix d’un délai de rendez-vous plus long et d’un coût plus élevé. Les centres spécialisés, quant à eux, sont équipés de matériels multimarques très performants pour la calibration « statique » (à l’arrêt, avec des cibles), qui est la plus courante. Leur force est la rapidité et un tarif souvent plus compétitif, inclus dans le forfait de remplacement.
Voici un comparatif pour vous aider dans votre arbitrage :
| Critère | Centre spécialisé | Concessionnaire |
|---|---|---|
| Type de calibration | Statique principalement | Statique et dynamique |
| Prise en charge assurance | Variable selon agrément | Généralement incluse |
| Coût calibration | 150-300€ (peut être en sus) | 200-400€ (souvent inclus) |
| Délai intervention | Immédiat à 24h | Sur RDV (2-5 jours) |
| Garantie | À vie sur intervention | Garantie constructeur maintenue |
Le calcul est le suivant : pour un véhicule récent, encore sous garantie, ou un modèle haut de gamme avec des ADAS complexes, le passage en concession peut être plus rassurant pour préserver la garantie constructeur. Pour la majorité des véhicules, un centre spécialisé reconnu offre une prestation de qualité, plus rapide et souvent entièrement prise en charge par l’assurance dans le cadre de la garantie bris de glace.
Garage agréé ou libre choix : la loi Hamon vous permet-elle vraiment d’aller où vous voulez sans avancer les frais ?
Votre assureur vous oriente fortement vers son réseau de garages « agréés ». Pourtant, depuis 2014, la loi Hamon vous garantit le libre choix du réparateur pour toute prestation couverte par votre contrat, y compris le bris de glace. Vous avez donc le droit de faire remplacer votre pare-brise chez le concessionnaire de la marque ou chez le petit artisan en qui vous avez confiance. Mais attention, « libre choix » ne signifie pas automatiquement « zéro avance de frais ». C’est ici que se situe la principale nuance. L’avantage d’un garage agréé est qu’il a un accord direct avec votre assurance : il pratique le tiers payant. Vous ne payez que l’éventuelle franchise, le garage se fait rembourser le reste directement.
Si vous optez pour un réparateur non-agréé, la situation est différente. En théorie, vous devez avancer la totalité de la facture (remplacement + calibration ADAS) et attendre ensuite le remboursement de votre assurance, franchise déduite. Pour une intervention qui peut dépasser 500€, l’avance peut être conséquente. Heureusement, une solution existe : la cession de créance. De nombreux garages indépendants la proposent. Concrètement, vous signez un document qui autorise le garage à se faire payer directement par votre assurance en votre nom. C’est une alternative légale au tiers payant qui vous évite d’avancer les fonds.
Non, en France, vous bénéficiez du libre choix de votre réparateur, quelle que soit la compagnie d’assurance. Exigez toujours un professionnel qui garantit l’utilisation de pièces conformes aux normes européennes comme la norme 43R. Ne cédez pas à la pression pour des raisons de coût au détriment de votre sécurité.
– GlassandMobility, Guide sur la norme 43R et le libre choix du réparateur
Avant de confier votre véhicule à un garage non-agréé, il est donc crucial de clarifier la question financière et technique pour éviter les mauvaises surprises.
Votre plan d’action avant de choisir un garage non-agréé
- Question 1 : Pratiquez-vous la cession de créance pour m’éviter l’avance de frais avec mon assurance ?
- Question 2 : Avez-vous le matériel de calibration spécifique à ma marque et modèle de véhicule pour les systèmes ADAS ?
- Question 3 : Comment gérez-vous le dossier administratif avec mon assurance (délais, documents) ?
- Question 4 : Votre intervention maintient-elle la garantie constructeur de mon véhicule ?
À quel moment la désactivation des ADAS devient-elle nécessaire pour la sécurité ?
La question de la désactivation des ADAS est directement liée à la recalibration. Immédiatement après un remplacement de pare-brise et avant que la recalibration ne soit effectuée, les systèmes d’aide à la conduite peuvent devenir non seulement inutiles, mais dangereux. Une caméra dont les repères sont décalés de quelques millimètres peut mal interpréter la route. Il est donc primordial de connaître les symptômes d’un dysfonctionnement et de savoir quand il est plus sûr de désactiver temporairement ces fonctions.
Les signes d’une mauvaise calibration sont souvent flagrants et ne doivent jamais être ignorés. Si vous constatez l’un des comportements suivants après une intervention sur votre pare-brise, la désactivation immédiate des systèmes concernés est un réflexe de sécurité essentiel :
- Alertes intempestives : Le système d’alerte de franchissement de ligne se déclenche sans raison sur une route bien droite.
- Freinages fantômes : Le système de freinage d’urgence automatique s’active brièvement sans qu’aucun obstacle ne soit présent.
- Régulateur adaptatif erratique : Le véhicule accélère ou décélère de manière anormale, sans respecter la distance de sécurité avec le véhicule qui précède.
Ces dysfonctionnements indiquent que le « cerveau » de votre voiture reçoit des informations erronées de ses « yeux ». Dans cette situation, il est plus prudent de se fier à votre propre jugement qu’à une technologie défaillante. La plupart des véhicules permettent de désactiver ces fonctions via le menu de l’ordinateur de bord. Cette désactivation doit être une mesure temporaire, le temps de retourner chez le professionnel pour qu’il procède à une recalibration correcte. Rouler sur une longue période avec des ADAS désactivés ou non calibrés est fortement déconseillé.
À retenir
- Un impact dans le champ de vision du conducteur n’est pas négociable : il impose légalement un remplacement, annulant tout arbitrage financier.
- Toute déclaration de bris de glace est sans impact sur le bonus-malus, mais elle est enregistrée dans le fichier AGIRA et entame votre « capital sinistralité » aux yeux des assureurs.
- Le coût de recalibration des caméras ADAS (aides à la conduite) est un facteur majeur, transformant un simple remplacement de vitre en une intervention technique coûteuse.
Tiers payant assurance auto : comment ne rien avancer lors d’un sinistre responsable ou non ?
Le principe du tiers payant est le pilier de la tranquillité d’esprit administrative pour un assuré. Concrètement, cela signifie que le professionnel de l’automobile (garagiste, centre de réparation) est payé directement par la compagnie d’assurance pour la partie des réparations couverte par votre contrat. Pour vous, cela se traduit par une seule chose : vous n’avez pas à avancer l’argent, à l’exception de la franchise éventuelle stipulée dans votre contrat. C’est le système mis en place par les réseaux de réparateurs agréés par les assurances.
Ces réseaux sont vastes. À titre d’exemple, plus de 600 centres du seul réseau France Pare-Brise pratiquent ce système en France. En choisissant un partenaire agréé, vous déléguez non seulement la réparation, mais aussi toute la gestion financière et administrative du dossier. Le centre s’occupe des documents, de la demande de prise en charge et de la facturation directe à l’assureur. C’est un confort non négligeable qui vous évite d’avoir à sortir plusieurs centaines d’euros de votre poche en attendant un remboursement.
Comme nous l’avons vu, si vous préférez exercer votre libre choix via la loi Hamon et vous tourner vers un professionnel non-agréé, cette simplicité n’est pas garantie. Vous devez alors vous assurer qu’il pratique la cession de créance pour obtenir un service équivalent. Le tiers payant, ou son alternative la cession de créance, est donc le mécanisme clé qui transforme une dépense potentiellement lourde en une simple formalité (le paiement de la franchise). C’est un critère de choix aussi important que la qualité technique de l’intervention.
Pour évaluer précisément votre situation et prendre la décision la plus avisée, l’étape suivante consiste à faire diagnostiquer l’impact par un professionnel. Il pourra vous chiffrer les deux scénarios : le coût d’une réparation réalisable hors assurance, et le montant de la franchise pour un remplacement pris en charge. Ce devis sera la base de votre arbitrage final.
Questions fréquentes sur l’impact pare-brise et les assurances
Faut-il désactiver les ADAS immédiatement après un remplacement de pare-brise ?
Oui, il est fortement recommandé de désactiver temporairement les fonctions d’aide à la conduite (ADAS) jusqu’à ce que la recalibration complète ait été effectuée. Cela permet d’éviter des comportements dangereux du véhicule comme des freinages inopinés ou des alertes erronées.
Combien de temps peut-on rouler avec des ADAS non calibrés ?
Il est très fortement déconseillé de rouler avec des ADAS qui ne sont pas calibrés. La recalibration doit être faite immédiatement après le remplacement du pare-brise pour garantir la sécurité et le bon fonctionnement des aides à la conduite. Rouler sans calibration est un risque.
La désactivation des ADAS est-elle légale ?
Oui, la désactivation est légale et même conseillée lorsqu’elle est faite temporairement pour une raison de sécurité avérée, comme après un remplacement de pare-brise en attente de calibration. Cependant, les systèmes doivent être recalibrés et réactivés dès que possible.