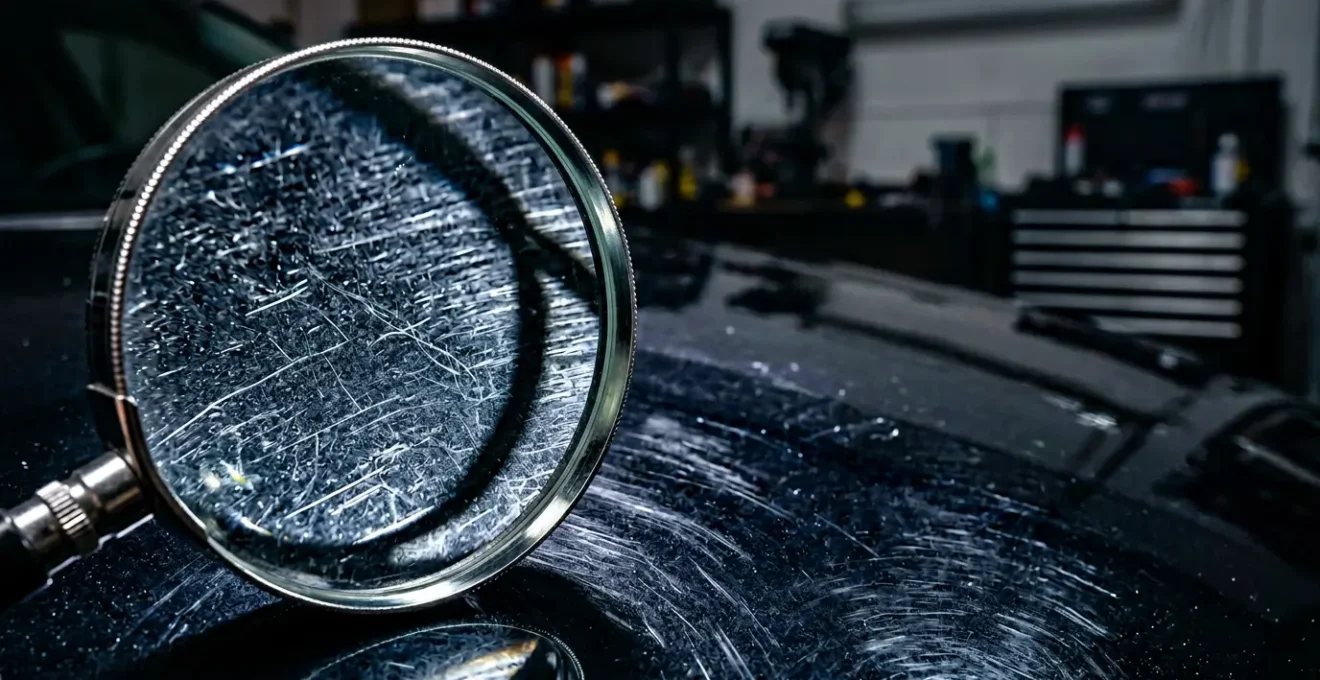
La clé pour éviter une lourde facture de restitution n’est pas la chance, mais une stratégie d’arbitrage rigoureuse menée avant le rendez-vous final.
- Anticiper les réparations « intelligentes » (smart repair) sur la carrosserie et l’habitacle est systématiquement plus économique que de subir la facturation forfaitaire du loueur.
- Le rachat du véhicule peut être une issue profitable si sa valeur de marché est supérieure à la valeur résiduelle, annulant ainsi tous les frais de remise en état et de kilomètres excédentaires.
Recommandation : Réalisez une auto-inspection rigoureuse un mois avant la restitution en vous basant sur les standards professionnels pour identifier les dommages facturables et prendre les bonnes décisions financières.
Le contrat de location avec option d’achat (LOA) arrive à son terme. Après trois ou quatre ans de bons et loyaux services, le moment de la restitution approche, et avec lui, une angoisse partagée par des millions d’automobilistes : la fameuse facture des frais de remise en état. Une rayure un peu trop marquée, une jante éraflée, une tache sur un siège… Chaque petit défaut du quotidien peut se transformer en une ligne coûteuse sur un procès-verbal qui semble souvent implacable. Pour beaucoup, cette étape est un véritable piège financier, où les frais peuvent rapidement grimper.
Face à cette échéance, les conseils habituels se limitent souvent à « nettoyer scrupuleusement le véhicule » ou « relire son contrat ». Si ces précautions sont nécessaires, elles sont largement insuffisantes. Elles ne répondent pas à la question cruciale : comment distinguer une usure normale, incluse dans vos loyers, d’une dégradation qui vous sera facturée au prix fort ? La réalité est que le secteur de la LOA, qui selon les données récentes de L’Argus concerne plus de neuf contrats sur dix pour les voitures neuves, repose sur un modèle économique où les frais de restitution représentent une source de revenus non négligeable.
Mais si la véritable clé n’était pas de subir l’inspection, mais de la précéder ? Si, au lieu de croiser les doigts, vous adoptiez la posture de l’expert pour anticiper, arbitrer et neutraliser chaque poste de coût potentiel ? Cet article n’est pas une simple liste de recommandations. C’est un guide stratégique pour penser comme un inspecteur. Nous allons décortiquer la logique des loueurs, analyser la rentabilité des réparations anticipées, et évaluer les issues alternatives comme le rachat ou le transfert de contrat. L’objectif : vous donner les outils pour transformer cette épreuve redoutée en une simple formalité administrative, maîtrisée de bout en bout.
Cet article vous guidera à travers les étapes et les calculs essentiels pour maîtriser votre fin de contrat. Le sommaire ci-dessous vous permettra de naviguer directement vers les points qui vous concernent le plus.
Sommaire : Le guide stratégique pour maîtriser sa fin de contrat LOA
- Usure normale ou dégradation facturable : la différence entre une rayure et un choc selon le standard
- Faire une remise en état carrosserie avant la restitution : est-ce rentable ?
- Racheter son véhicule en fin de LOA pour le revendre plus cher : le calcul est-il bon ?
- Transfert de leasing (Swapping) : comment sortir d’un contrat LOA avant la fin sans pénalités ?
- Payer les kilomètres excédentaires ou modifier le contrat avant la fin : quelle option coûte moins cher ?
- Pourquoi un siège déchiré fait-il fuir 80% des acheteurs potentiels ?
- Reprise cash ou vente privée : combien perdez-vous vraiment pour gagner du temps ?
- Comment effacer les rayures et bosses avant la vente pour récupérer 1000 € sur le prix final ?
Usure normale ou dégradation facturable : la différence entre une rayure et un choc selon le standard
La distinction entre « usure normale » et « dommage facturable » est au cœur de tous les litiges de fin de LOA. Contrairement à une croyance répandue, cette distinction n’est pas une question de bon sens, mais l’application stricte d’un standard de restitution, un cahier des charges défini par le loueur. Une micro-rayure due aux lavages automatiques sera tolérée, mais une rayure profonde où l’ongle accroche sera systématiquement facturée. Il en va de même pour une légère abrasion sur le flanc d’un pneu (usure) contre une entaille ou une hernie (dommage).
Le problème fondamental est que le locataire et l’expert ne partagent pas la même grille de lecture. Ce qui vous semble être une « petite bosse » de parking sans conséquence est, pour l’inspecteur, un enfoncement de carrosserie nécessitant un débosselage et une peinture, une opération chiffrée forfaitairement. C’est ce décalage de perception qui mène à des factures souvent jugées excessives, dont le montant moyen est estimé à environ 800 euros selon les données du secteur, mais qui peuvent vite dépasser les 1500 €. Le loueur ne facture pas la réparation réelle, mais une pénalité basée sur un barème interne.
Une étude de cas rapportée par le site d’information MoneyVox illustre parfaitement ce principe. Un consommateur, se voyant facturer des rayures sur les jantes, des éclats sur le pare-chocs et des entailles sur les pneus, a saisi le médiateur de l’Association des Sociétés Financières (ASF). Il estimait que ces dégâts relevaient de l’usure normale. Le médiateur lui a donné tort, confirmant que chaque dommage, même mineur, s’il sort du cadre de l’usure définie par le contrat, justifie une facturation. La leçon est claire : votre perception de l’état du véhicule est sans valeur ; seul le standard du loueur fait foi.
Pour anticiper, il faut donc connaître les principaux points de contrôle de l’expert :
- Carrosserie : Absence de choc, de rayure profonde (qui se sent à l’ongle), de rouille ou de tache visible.
- Sellerie : Pas de tache, de trou ou de déchirure sur les sièges.
- Pneumatiques : Les quatre pneus doivent être de même marque et leur usure ne doit pas dépasser 50%.
- Moteur : État d’usure standard, sans pièce nécessitant un remplacement imminent.
- Propreté : Le véhicule doit être rendu parfaitement propre, à l’intérieur comme à l’extérieur.
Faire une remise en état carrosserie avant la restitution : est-ce rentable ?
Face à un ou plusieurs dommages identifiés, la question de l’arbitrage se pose : faut-il payer les réparations chez un professionnel indépendant avant la restitution ou attendre la facture du loueur ? La réponse est quasi unanime : anticiper les réparations est presque toujours plus rentable. Le loueur ne vous facture pas le coût réel de la réparation, mais une pénalité forfaitaire qui inclut sa marge et les coûts de gestion. Faire appel à un spécialiste du « Smart Repair » (réparation intelligente et localisée) peut vous faire économiser jusqu’à 70% sur la facture finale.
Prenons des exemples concrets. Une jante rayée contre un trottoir vous coûtera entre 80 et 150 € chez un réparateur spécialisé. Le même dommage, s’il est constaté lors de l’inspection, sera facturé entre 250 et 400 € par la société de leasing. De même, une petite bosse sur une portière peut être effacée par un débosseleur sans peinture pour moins de 100 €, alors que le loueur appliquera un forfait « élément de carrosserie à reprendre » de 300 à 500 €.
Le tableau suivant, basé sur une analyse comparative des coûts du secteur, met en lumière les économies potentielles. L’écart est systématiquement en faveur de la réparation anticipée, car vous payez un artisan pour son temps de travail réel, et non un forfait punitif.
| Type de dommage | Coût réparation indépendante | Frais facturés par le loueur | Économie potentielle |
|---|---|---|---|
| Jante rayée | 80-150€ | 250-400€ | Jusqu’à 70% |
| Pare-brise ébréché | 50€ (vitrier) | 300€ | 83% |
| Rayure carrosserie | 100-200€ (smart repair) | 300-500€ | Jusqu’à 60% |
| Siège taché | 50-100€ (nettoyage pro) | Remplacement complet | 80-90% |
Plan d’action : votre kit de préparation avant restitution
- Lavage complet : Effectuez un nettoyage approfondi de l’extérieur et de l’intérieur, sans oublier les jantes et les passages de roue.
- Traitement des micro-rayures : Utilisez un efface-rayures de qualité pour les marques superficielles qui n’accrochent pas à l’ongle.
- Retouches peinture : Appliquez un stylo de retouche (couleur constructeur) sur les éclats de peinture (capot, pare-chocs).
- Polissage léger : Un polissage doux peut redonner de la brillance et masquer les « tourbillons » de lavage.
- Inspection finale : Passez en revue chaque élément (enjoliveurs, tapis de sol, etc.) pour vous assurer que tout est en ordre et présent.
Racheter son véhicule en fin de LOA pour le revendre plus cher : le calcul est-il bon ?
Si l’état de votre véhicule laisse présager une facture de restitution particulièrement élevée (dégâts multiples, kilométrage fortement dépassé), une option radicale mais souvent judicieuse s’offre à vous : lever l’option d’achat. En rachetant le véhicule, vous devenez propriétaire et annulez de fait l’intégralité des pénalités de remise en état et de dépassement kilométrique. La question n’est plus « combien vais-je payer ? » mais « puis-je réaliser un bénéfice ? ».
Le calcul de rentabilité est simple et repose sur deux chiffres : la valeur résiduelle (le prix de rachat fixé dans votre contrat) et la valeur de marché actuelle de votre véhicule. Si la valeur de marché est supérieure à la valeur résiduelle, l’opération est potentiellement gagnante. Vous rachetez la voiture à un prix X, vous la revendez à un particulier à un prix Y, et la différence Y-X constitue votre gain, ou du moins, couvre largement ce que vous auriez payé en frais.
Cette stratégie est particulièrement pertinente dans un contexte de marché de l’occasion tendu où les prix sont élevés. De nombreux contrats de LOA signés il y a 3 ou 4 ans ont des valeurs résiduelles sous-évaluées par rapport aux prix actuels. Comme le souligne une analyse d’Atmolease, cette solution est un excellent moyen de « sortir par le haut » lorsque la facture de restitution s’annonce salée. Vous transformez une perte certaine en une opportunité de gain potentiel.
Imaginons un véhicule avec une valeur résiduelle de 12 000 €. Les frais de restitution estimés (dégâts + 10 000 km en trop) s’élèvent à 2 000 €. Si la cote de ce même véhicule sur le marché de l’occasion est de 15 000 €, le calcul est vite fait. En le rachetant, vous dépensez 12 000 € et le revendez 15 000 €, réalisant un bénéfice de 3 000 €, au lieu de subir une perte sèche de 2 000 €. La marge de manœuvre est considérable.
Transfert de leasing (Swapping) : comment sortir d’un contrat LOA avant la fin sans pénalités ?
Il existe une autre alternative pour se défaire d’un contrat LOA avant son terme, notamment si vos besoins ont changé ou si vous anticipez des difficultés à la restitution : le transfert de leasing, aussi appelé « swapping ». Le principe consiste à céder votre contrat à un autre particulier ou à une entreprise qui le reprendra dans les mêmes conditions (loyer, durée restante, option d’achat). Pour vous, l’avantage est de sortir du contrat sans payer les indemnités de résiliation anticipée, qui sont souvent très dissuasives.
Cette option, si elle est autorisée par votre organisme financier (point à vérifier impérativement dans les clauses de votre contrat), peut être une solution élégante. Cependant, elle n’est viable que si votre contrat est attractif. Un repreneur potentiel analysera le montant du loyer par rapport au modèle du véhicule, le kilométrage déjà effectué et le nombre de mois restants. Un contrat avec un loyer élevé ou un kilométrage déjà bien entamé trouvera difficilement preneur. La cession n’est réellement intéressante, comme le souligne un guide spécialisé, que si le coût total restant est compétitif par rapport aux offres actuelles du marché.
Réussir un transfert de leasing demande de la rigueur et de la transparence. Il ne s’agit pas simplement de trouver quelqu’un pour prendre votre place. Vous devez suivre une procédure précise pour que le transfert soit validé par l’organisme de financement, qui doit approuver le dossier du repreneur.
Voici les étapes clés pour mener à bien cette opération :
- Vérification contractuelle : Confirmez que votre contrat de LOA autorise explicitement le transfert.
- Calcul précis : Déterminez le coût total pour le repreneur (loyers restants + valeur d’option d’achat).
- Annonce attractive : Publiez une annonce détaillée sur les plateformes spécialisées (Leasing social, Transfert Leasing), en mentionnant tous les détails : loyer, date de fin, kilométrage inclus, etc.
- Validation financière : L’organisme de financement doit étudier et valider la solvabilité du repreneur.
- État des lieux : Réalisez un état des lieux contradictoire et détaillé avec le repreneur pour vous prémunir contre tout litige ultérieur sur l’état du véhicule.
Payer les kilomètres excédentaires ou modifier le contrat avant la fin : quelle option coûte moins cher ?
Le dépassement du forfait kilométrique est l’autre grande source de frais imprévus en fin de LOA. Chaque kilomètre parcouru au-delà de la limite contractuelle a un coût. En général, les kilomètres supplémentaires sont généralement facturés entre 5 et 10 centimes d’euro, mais ce montant peut grimper jusqu’à 15 centimes ou plus sur certains modèles premium. Si un petit dépassement reste gérable, une accumulation de milliers de kilomètres peut rapidement représenter une somme considérable, comme le montre la simulation ci-dessous.
Face à un dépassement prévisible, la pire stratégie est l’autruche. Attendre la fin du contrat pour découvrir une facture de 1 000 € ou 1 500 € est une erreur coûteuse. La solution la plus sage est l’anticipation. La plupart des organismes de financement sont ouverts à une modification du contrat en cours de route. Si vous vous rendez compte à mi-parcours que votre usage réel est supérieur à ce que vous aviez prévu, il est vivement conseillé de les contacter.
En effet, comme le rappellent les experts de Vivacar, de nombreux loueurs permettent d’ajuster le forfait kilométrique, généralement entre 6 et 12 mois avant l’échéance finale. Cette modification se traduit par une légère augmentation de vos loyers mensuels restants. Si vous payez quelques dizaines d’euros de plus par mois pendant un an, le coût total sera bien inférieur à la pénalité finale. C’est une négociation proactive qui transforme une dette future et incertaine en un coût maîtrisé et lissé dans le temps.
| Dépassement km | Coût à 0,05€/km | Coût à 0,10€/km | Coût à 0,15€/km |
|---|---|---|---|
| 1 000 km | 50€ | 100€ | 150€ |
| 3 000 km | 150€ | 300€ | 450€ |
| 5 000 km | 250€ | 500€ | 750€ |
| 10 000 km | 500€ | 1 000€ | 1 500€ |
Pourquoi un siège déchiré fait-il fuir 80% des acheteurs potentiels ?
Dans le cadre d’une restitution de LOA, un habitacle impeccable est aussi crucial que la carrosserie. Un siège taché, un plastique de tableau de bord griffé ou, pire, une sellerie déchirée, envoie un signal extrêmement négatif à l’inspecteur. Cela suggère un manque de soin général qui l’incitera à être encore plus méticuleux sur le reste du véhicule. Pour un loueur, une déchirure n’est pas une réparation, c’est un remplacement. La facture pour un changement de housse de siège ou d’un élément complet peut facilement atteindre plusieurs centaines d’euros.
Ce principe est encore plus vrai si vous décidez de racheter le véhicule pour le revendre. Pour un acheteur particulier, un intérieur endommagé est un repoussoir majeur. Une déchirure, même petite, est perçue comme un vice important qui dévalorise immédiatement le véhicule et jette le doute sur son entretien global. L’acheteur se projettera difficilement dans une voiture qui semble négligée de l’intérieur. C’est un obstacle psychologique puissant qui peut justifier une négociation agressive du prix, voire faire capoter la vente.
Heureusement, des solutions existent pour remédier à ces défauts à moindre coût, bien avant l’inspection. Il est inutile de se résigner à payer le prix fort. Des professionnels, comme les selliers-garnisseurs, peuvent réparer une déchirure de manière quasi invisible pour une fraction du coût d’un remplacement. Un nettoyage en profondeur par un spécialiste peut faire disparaître la plupart des taches tenaces. Ne sous-estimez jamais l’impact d’un habitacle propre et en bon état ; c’est un investissement minime pour un retour maximal, que ce soit pour éviter une pénalité ou pour maximiser un prix de revente.
Voici quelques pistes de solutions pour remettre l’habitacle en état :
- Nettoyage professionnel : Pour les taches sur les tissus, faire appel à un professionnel du « detailing » est la meilleure option.
- Réparation par un sellier : Un sellier-garnisseur peut réparer une déchirure sur du cuir ou du tissu pour 3 à 5 fois moins cher qu’un remplacement.
- Kits de réparation : Pour les petits accrocs, des kits de réparation pour cuir ou tissu peuvent donner de bons résultats.
- Remplacement des tapis : Des tapis de sol très usés sont peu coûteux à remplacer et changent radicalement la perception de propreté.
Reprise cash ou vente privée : combien perdez-vous vraiment pour gagner du temps ?
Dans le scénario où vous levez l’option d’achat, une seconde décision stratégique s’impose : allez-vous revendre le véhicule par vous-même à un autre particulier ou opter pour une « reprise cash » par un professionnel ? La vente privée promet généralement un meilleur prix. Vous fixez le tarif en fonction de la cote du marché, et si votre voiture est en bon état et recherchée, vous pouvez espérer maximiser votre bénéfice. Cependant, cette voie demande du temps, de l’énergie et une certaine prise de risque : gestion des annonces, des appels, des essais, des négociations et des formalités administratives.
La reprise cash, quant à elle, offre une solution radicalement différente : la simplicité et la rapidité. Un professionnel évalue votre véhicule et vous fait une offre ferme. Si vous l’acceptez, la transaction est conclue en 24 ou 48 heures, sans aucune gestion de votre part. C’est un gain de temps et une tranquillité d’esprit absolue. En contrepartie, le prix offert sera systématiquement inférieur à celui que vous pourriez obtenir d’un particulier. Le professionnel doit en effet intégrer sa marge, les frais de remise en état éventuels et la garantie qu’il devra fournir au futur acheteur.
Combien perdez-vous réellement ? L’écart peut varier de 10% à 25% par rapport à une vente privée réussie. Cet « coût de la tranquillité » n’est cependant pas une perte sèche. Comme le suggère une analyse comparative, une offre ferme d’un professionnel peut servir de filet de sécurité et d’argument de négociation. Elle vous donne un prix plancher. Lors de discussions avec des acheteurs particuliers, si leurs offres sont trop basses ou les négociations trop ardues, vous savez que vous disposez d’une porte de sortie rapide et garantie. L’arbitrage est donc personnel : la valeur que vous accordez à votre temps et à votre sérénité déterminera si le gain financier de la vente privée justifie l’effort requis.
À retenir
- La distinction entre usure normale et dommage facturable est définie unilatéralement par le standard du loueur, pas par le bon sens commun.
- Anticiper les réparations via des professionnels du « Smart Repair » est systématiquement plus économique que de subir la facturation forfaitaire appliquée lors de la restitution.
- Le dépassement du forfait kilométrique est une pénalité coûteuse qui doit être gérée en amont par une renégociation du contrat, et non subie à la fin.
Comment effacer les rayures et bosses avant la vente pour récupérer 1000 € sur le prix final ?
La conclusion est sans appel : qu’il s’agisse de restituer un véhicule en LOA ou de le revendre après rachat, chaque défaut esthétique a un coût financier direct. Ignorer une bosse ou une rayure profonde en se disant « ce n’est pas si grave » est la meilleure façon de perdre de l’argent. Lors d’une restitution, ces « petits riens » s’additionnent pour former une facture conséquente, où les frais de remise en état peuvent atteindre jusqu’à 1600 euros. Dans le cadre d’une vente à un particulier, ces mêmes défauts deviennent des leviers de négociation qui peuvent faire chuter votre prix de vente de plusieurs centaines d’euros.
La stratégie gagnante est donc une remise en état ciblée et intelligente. L’objectif n’est pas de rendre la voiture « neuve », mais de la présenter sous son meilleur jour en éliminant les défauts les plus visibles et les plus dévalorisants. Un investissement de 200 ou 300 € dans un débosselage sans peinture et quelques retouches peut vous faire économiser 1000 € sur la facture finale du loueur ou préserver 1000 € sur votre prix de revente. C’est un arbitrage systématiquement rentable.
Lorsque les frais de réparation sont facturés, le client dispose d’un délai de 15 jours pour contester. S’il exige une contre-expertise, la démarche sera réalisée à ses frais.
– Expert automobile, Guide de restitution LOA
Ce point souligne l’importance d’agir en amont. Contester après coup est une procédure longue, incertaine et potentiellement coûteuse si vous devez mandater votre propre expert. La maîtrise de votre fin de contrat LOA ne se joue pas dans un bureau après réception de la facture, mais dans un garage ou sur une aire de préparation, un mois avant le rendez-vous final. C’est votre proactivité qui fera la différence entre une formalité bien gérée et une très mauvaise surprise financière.
Pour protéger votre portefeuille, l’étape suivante consiste à appliquer cette grille d’analyse rigoureuse à votre propre véhicule et à obtenir des devis de réparation dès maintenant. N’attendez pas la convocation de l’expert pour découvrir l’étendue des coûts.