Assurance & financement
L’achat et l’entretien d’un véhicule constituent souvent le deuxième poste de dépenses d’un foyer, juste après le logement. Pourtant, la majorité des automobilistes se concentrent uniquement sur le prix facial de la voiture, négligeant le coût total de possession (TCO) qui inclut les intérêts d’emprunt, la dépréciation, et surtout, les primes d’assurance. Naviguer entre les offres bancaires complexes et les contrats d’assurance aux multiples exclusions demande une vigilance particulière.
Cette section a pour vocation de démystifier l’écosystème financier et assurantiel de l’automobile. Que vous soyez un particulier cherchant à optimiser son budget ou un professionnel soucieux de sa fiscalité, vous trouverez ici les clés pour prendre des décisions éclairées, sécuriser vos transactions et faire valoir vos droits en cas de litige.
Le dilemme du financement : Crédit, LOA ou LLD ?
Le temps où l’achat comptant était la norme est révolu. Aujourd’hui, les modes de financement se sont diversifiés, offrant plus de souplesse mais aussi plus de complexité. Choisir entre être propriétaire ou locataire de son véhicule influence directement votre trésorerie et votre exposition à la décote.
Crédit Auto et Prêt Personnel
Le crédit classique reste la voie royale pour ceux qui souhaitent devenir pleinement propriétaires. Il permet de conserver le véhicule aussi longtemps que souhaité et de ne pas être redevable de frais de remise en état en fin de contrat. Cependant, il impose de surveiller le TAEG (Taux Annuel Effectif Global), qu’il soit fixe ou révisable, et de bien comprendre les conditions de remboursement anticipé. C’est souvent l’option la plus rentable sur le long terme pour les véhicules d’occasion.
Location avec Option d’Achat (LOA) et Longue Durée (LLD)
Le leasing séduit par des loyers mensuels souvent inférieurs aux mensualités de crédit. Toutefois, le coût réel peut s’envoler si l’on ne maîtrise pas les subtilités du contrat :
- Frais de restitution : Une rayure ou une usure jugée anormale peut entraîner une facture finale de plusieurs milliers d’euros.
- Kilométrage : Le dépassement du forfait kilométrique est lourdement pénalisé, bien que des ajustements en cours de contrat soient parfois possibles.
- Transfert de leasing : Il existe des solutions (swapping) pour sortir d’un contrat avant son terme sans subir les pénalités maximales.
Optimiser son assurance auto : garanties et innovations
L’assurance ne doit pas être perçue comme une simple taxe obligatoire, mais comme un outil de protection du patrimoine. Les assureurs ont développé de nouvelles formules adaptées aux usages modernes, permettant de réaliser des économies substantielles sans sacrifier la couverture.
Les nouvelles tarifications au comportement
Pour les conducteurs roulant peu, les assurances au kilomètre ou les formules Pay as you drive offrent des réductions significatives. Attention cependant à la distinction avec le Pay how you drive, où votre style de conduite (accélérations, freinages) est analysé par un boîtier pour moduler la prime. Il est crucial de vérifier si ces contrats couvrent les trajets domicile-travail quotidiens et quelles sont les pénalités en cas de dépassement du forfait.
Gérer les sinistres spécifiques
Tous les accidents ne se ressemblent pas et la prise en charge varie grandement :
- Bris de glace : Déclarer un impact n’est pas anodin. Il faut savoir quand réparer ou remplacer pour éviter la franchise et surveiller l’impact sur votre relevé d’information.
- Grêle et catastrophes naturelles : Les méthodes de réparation (comme le débosselage sans peinture) et l’indemnisation dépendent souvent d’un arrêté officiel.
- Dommages sur parking : Retrouver sa voiture emboutie sans tiers identifié est un cas classique où la garantie « dommagestousaccidents » est indispensable pour être indemnisé.
La gestion des sinistres et le rapport de force avec l’expert
Le moment de vérité survient lors de l’accident. La manière dont vous remplissez le constat et interagissez avec l’expert peut changer du tout au tout le montant de votre indemnisation. Une erreur sur le constat amiable peut transformer votre bon droit en tort à 100%.
L’expertise et l’indemnisation
L’expertise, qu’elle soit réalisée à distance sur photos ou en présence du véhicule, détermine le montant des réparations et la valeur du véhicule. En cas de désaccord, notamment si l’expert sous-estime la valeur de votre voiture ou refuse la prise en charge de certains dommages, il est possible de contester ses conclusions via une contre-expertise.
La Cession de Créance et le Libre Choix du Réparateur
La loi protège le consommateur en lui permettant de choisir librement son réparateur, même si celui-ci n’est pas agréé par l’assurance. Grâce au mécanisme de la cession de créance, vous pouvez éviter d’avancer les frais de réparation. L’assureur règle alors directement le garagiste, vous épargnant une sortie de trésorerie importante, sauf pour la franchise éventuelle.
Transactions et Fiscalité : Sécuriser l’achat et l’usage pro
L’aspect administratif et fiscal est une composante majeure du coût automobile, en particulier pour les transactions entre particuliers et l’usage professionnel.
Sécuriser le paiement
Lors de la vente ou de l’achat d’un véhicule d’occasion, la sécurité de la transaction est primordiale. Le chèque de banque, longtemps standard, est progressivement remplacé par le virement instantané, qui offre une sécurité immédiate, y compris les week-ends. Vérifier la validité du paiement est l’étape ultime pour éviter les escroqueries.
Fiscalité et Indemnités Kilométriques
Pour les professionnels, le choix entre les frais réels et les indemnités kilométriques (IK) dépend du kilométrage annuel et de la puissance fiscale du véhicule (chevaux fiscaux). Le barème fiscal évolue et favorise désormais les véhicules électriques avec des majorations spécifiques. Attention toutefois aux déclarations abusives : l’URSSAF surveille de près la cohérence entre les distances déclarées et la réalité des déplacements professionnels.
La formule au kilomètre : une solution pensée pour les petits rouleurs !
Payer une prime annuelle de 720 euros pour un véhicule qui dort au garage cinq jours sur sept, voilà le paradoxe des conducteurs occasionnels piégés par les formules d’assurance classiques….
Lire la suite
Pourquoi certains conducteurs choisissent encore la formule au tiers ?
Votre prime auto vient encore d’augmenter. 80€ de plus cette année. Et vous regardez votre Peugeot 308 de 2014 garée devant chez vous en vous demandant : est-ce que ça…
Lire la suite
Faut-il opter pour une couverture automobile sans franchise ?
L’année dernière, Sophie m’a appelée en larmes. Infirmière libérale, elle parcourt 35 000 km par an. Deux pare-brise fissurés et un accrochage de parking en six mois. Facture totale :…
Lire la suite
Assurer un véhicule pour une durée limitée : dans quels cas c’est utile ?
Sophie m’a appelé un vendredi soir. Panique dans la voix. Elle venait d’apprendre qu’elle n’était probablement pas couverte pour le monospace qu’elle devait conduire le lendemain — le mariage d’une…
Lire la suite
Comment choisir une couverture automobile adaptée à son usage quotidien ?
Vous payez 700 € par an. Votre voisin, 450 €. Même quartier, même type de voiture. Où est l’arnaque ? Nulle part. C’est juste que l’un a choisi sa formule…
Lire la suite
Indemnités kilométriques ou frais réels : quel choix fiscal pour un commercial roulant 20 000 km ?
Pour un commercial effectuant 20 000 km par an, le passage aux frais réels n’est plus une option, mais un levier d’optimisation fiscale majeur. Le plafonnement du barème kilométrique annule…
Lire la suite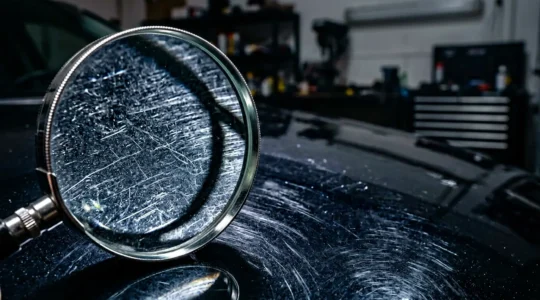
LOA et frais de restitution : comment éviter la facture de 1500 € en fin de contrat ?
La clé pour éviter une lourde facture de restitution n’est pas la chance, mais une stratégie d’arbitrage rigoureuse menée avant le rendez-vous final. Anticiper les réparations « intelligentes » (smart repair) sur…
Lire la suite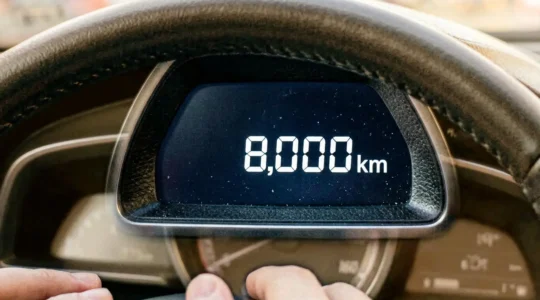
Assurance au kilomètre : économiser 30% est-il réaliste pour un rouleur de 8000 km/an ?
L’économie potentielle de 30% sur une assurance au kilomètre ne dépend pas uniquement de la distance parcourue, mais d’une évaluation précise de multiples variables de risque. Le mode de collecte…
Lire la suite
Crédit auto ou Prêt Personnel : lequel choisir pour financer une voiture d’occasion de 5 ans ?
Le crédit auto, souvent perçu comme moins cher grâce à un TAEG plus bas, peut en réalité coûter plus cher qu’un prêt personnel pour une voiture d’occasion destinée à être…
Lire la suite
Constat amiable mal rempli : l’erreur qui transforme votre droit en tort à 100%
En résumé : Un constat amiable n’est pas une formalité, mais un document à valeur juridique qui scelle votre responsabilité. La moindre erreur est irréversible. Le refus de signature de…
Lire la suite